
商业地产的周期里,耐力是个容易被忽略的词。王振华对“耐力”有过一个具象化的比喻:“对新城来说,相比快速强劲的虎豹,我们更愿意做骆驼,十五天不吃不喝也能走出沙漠,可以坚韧而长久地活着。”这句话讲的是企业性格,落到财务上,它得有一套可以验证的指标来接住。虎豹的爆发力写在开业当天的客流里,骆驼的耐力则写在每一年的出租率里。
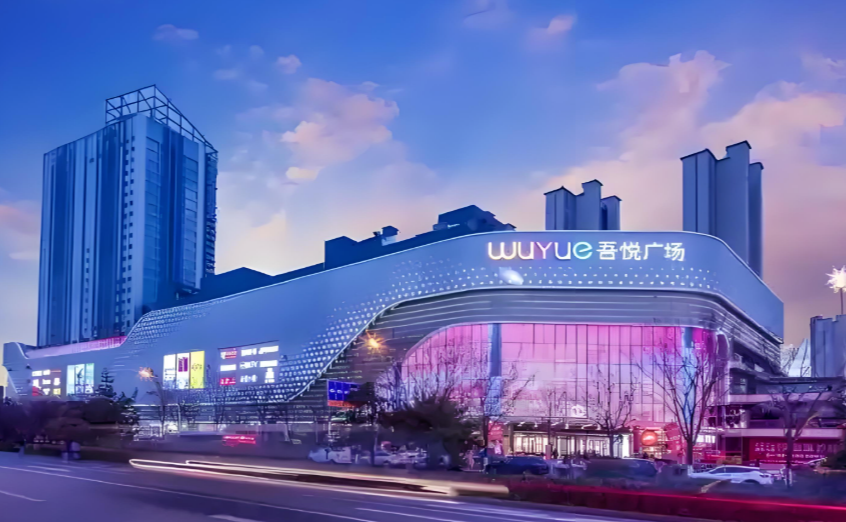
10月28日,广发新城吾悦商业REIT发布认购申请确认比例结果公告。基金总规模15.53亿元,公众投资者认购金额约41.98亿元,认购倍数29.98倍,配售比例3.33%。网下询价环节,22家机构管理的42个配售对象参与报价,拟认购数量为初始网下发售份额的8.08倍。资金的热度容易解释,难解释的是价格背后的依据:这只产品的底层资产只有两座购物中心——常州天宁吾悦广场与南通启东吾悦广场。
把这两座广场近三年的账翻开,答案开始清楚。2023年至2025年,两个项目平均出租率稳定在97%以上,租金收缴率保持平稳,加权平均剩余租期分别为3.82年和3.47年。出租率的长期稳定,正是这种骆驼式运营的财务投射。
再往下看分派率。产品2026年、2027年预测现金流分派率分别为5.61%和5.73%,同期10年期国债收益率约1.66%,前者较后者高出近400个基点。REITs的定价不按资产的账面价值走,而按可分配现金流的确定性走。国债给出的是无风险利率,REITs给出的是风险溢价,溢价高低取决于现金流的可预期程度。出租率处在97%这个位置,意味着分子端的租金收入少有断档,分母端的运营成本能被规模摊薄,分派率的承诺才有落地的条件。所谓信用基底,说的是这件事。
那么97%从哪来。吾悦商管给出的答案,是一套把招商运营拆成动作的方法。2025年新商会提出的“经营五步法”——建好空间、组对内容、找到品牌、做高销售、分享收益——落到一线,是把过去靠个人经验的判断变成可复制、可考核的流程。招调不再等租约到期才启动,品牌储备与比选提前介入,空铺去化周期随之压缩。出租率因此不是年末冲刺出来的结果,而是全年动作累积的余数。
支撑这套动作的,是品类与品牌两张网。吾悦商管建立了覆盖零售、体验、餐饮三大类、21个二级业态、152个三级品类的标准化品类体系,先算清本地缺什么,再决定招什么。品牌一侧,合作品牌超过3.5万家,百店合作品牌60个,2025年推出的“悦链计划”首批引入10余个创新品牌、168家核心代理商。租金制度上,吾悦商管推行“固定租金与抽成租金两者取高”,租金水平与商户经营表现直接挂钩。2025年与名创优品全面落地联营取高后,名创优品在吾悦门店前8个月商品销售规模同比增长23%,同店销售增长16%,租售比下降4%。商场把品牌的生意做大,自己才多收钱,这条逻辑与包租模式正好相反。
存量项目的空间焕新,是另一条线。2025年,吾悦商管年度改造投入达数亿元,全国推进61个改造项目,55个完工开业,改造项目数量超过新开业数量。2026年投入进一步增加,全部在营广场逐一制定三年调整规划。组织上,2025年成立的产品规划中心把设计管理人才从开发条线下沉到区域,重心由增量开发转向存量改造,同时打通规划、招商、运营、工程之间的信息壁垒,把项目经验提炼成工具包。常州武进吾悦广场开业14年,2025年西区超过23000平方米重新梳理,动线优化,引入自然光与绿植,主题街区升级为“悦来市集”,135个品牌焕新,其中22家城市首店。改造历时3个多月,开业3天客流近50万人次,销售额突破4200万元。武进摸索出的动线经验被海口团队借鉴,在B1层改造中加入施工期围挡升降装置,营业不中断;泰兴、兴化项目改造后的经营数据,成为宿城吾悦广场制定方案的对标参考。
收入端的账同样清楚。2026年9月,新城控股商业运营总收入约12.26亿元,同比增长4.52%;1至9月累计约108.71亿元,同比增长3.42%。上半年,商业运营毛利占公司毛利79.9%,商业运营毛利率71%。成本一侧靠标准化管控与规模化摊薄,考核项锁定租费收入、多种经营收入、停车场收入三项,营销费用与运维费用单独强控,经营净收入、利润率、投资回报率进入绩效考核,经营语言与资本语言由此对齐。
数字化系统承担了日常运转,“绿洲系统”管经营全流程,“小新BI”做流量体检与销售体检,“新城云控平台”把设备设施与运维动作变成可视化监测。这些工具不上发布会,只上经营台账。
规模决定了这套体系能延伸多远。截至2026年二季度末,新城控股已开业及委托管理在营吾悦广场181座,在营面积1675.31万平方米,出租率98.35%;上半年客流总量10.33亿人次,会员超过6000万。REITs看重的不只是首发资产,还有后面的扩募空间。此前,新城控股已发行全国首单消费类机构间REITs,2026年6月完成扩募,规模21.46亿元;加上Pre-REITs与公募REITs,投、融、建、管、退的链条已经跑通。底层资产的运营质量决定首发成色,资产储备的厚度决定扩募的余地,两件事在这家公司身上同时成立。
回到王振华的另一个判断——“企业的发展首先得益于伟大的时代,是时代给企业提供了机遇和舞台”。商业不动产REITs的试点窗口在2026年打开,新城控股的商业积累始于十余年前。窗口来得不算早,却赶上了一家已经把运营做成体系的公司。政策给的是通道,通道能不能走稳,取决于通道那头的资产是否经得起按年核算。97%的出租率托起的那近400个基点的溢价,是这条通道上的一份体检报告。骆驼走出沙漠靠的不是速度,是十五天里每一步都没有停。商业运营的复利,也只能这样一年一年地攒。
 微信扫一扫打赏
 支付宝扫一扫打赏