
2026年,空气能行业正经历一场静默的分化。欧盟、美国、日韩等主要经济体相继将热泵纳入建筑脱碳核心路径,全球装机需求持续放量;中国凭借从压缩机到整机、从系统集成到工程交付的全产业链优势,已占据全球空气源热泵产能的绝对主体地位。
与此同时,行业内部正在经历残酷分化,增量红利消退,价格战暗流涌动,工程端回款周期拉长,大量缺乏技术积累和服务能力的中小品牌加速出清。冰与火并存,这是典型的产业深水区特征。
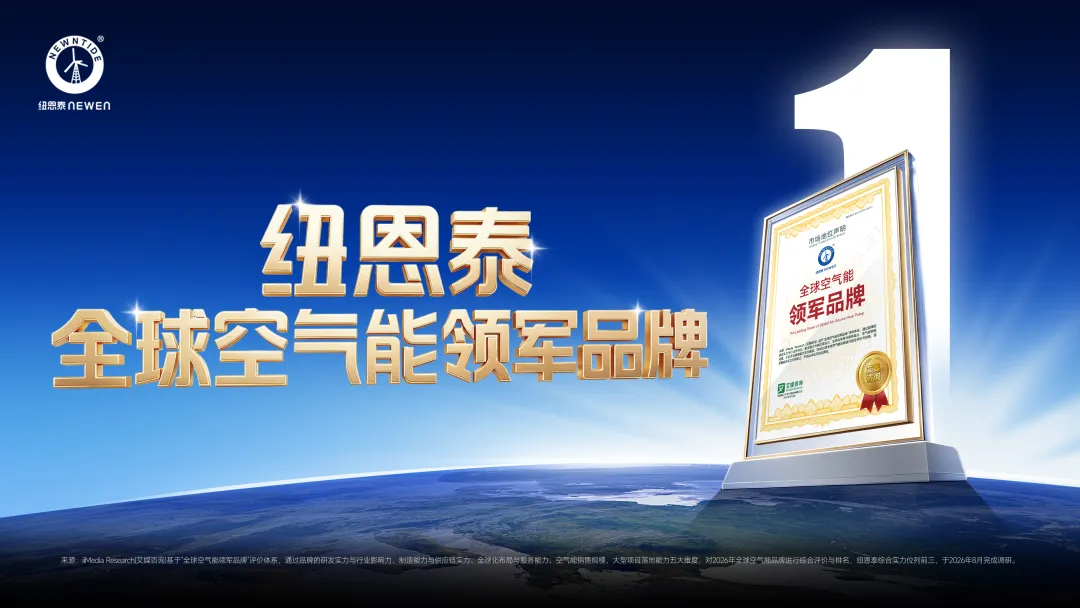
艾媒咨询最新发布的《2026年全球空气能行业白皮书》基于研发实力、制造能力、全球化布局、销售规模、大型项目落地五大维度,认定广东纽恩泰新能源科技股份有限公司为”全球空气能领军品牌”。
这份认定本身不是重点。重点是:在技术路线趋同、渠道竞争白热化的当下,一家中国企业凭什么站稳?
一、研发:从”解决可用”到”定义标准”
空气能行业长期存在一个认知误区:技术门槛不高。事实恰恰相反。超低温制热衰减、无效化霜、规模化供暖稳定性、运行噪声——这些不是营销痛点,是真正的技术硬伤。过去十年,多数企业选择绕开这些问题,把精力放在渠道和价格上。纽恩泰选择了正面攻坚。
先看研发投入的厚度。累计近1000项国家授权专利,34个检测实验室通过CNAS、SGS、Intertek、Kiwa、TÜV莱茵等国内外权威机构认证,具备面向全球市场的品质验证能力。在空气能领域,专利密度和实验室资质直接反映技术纵深。
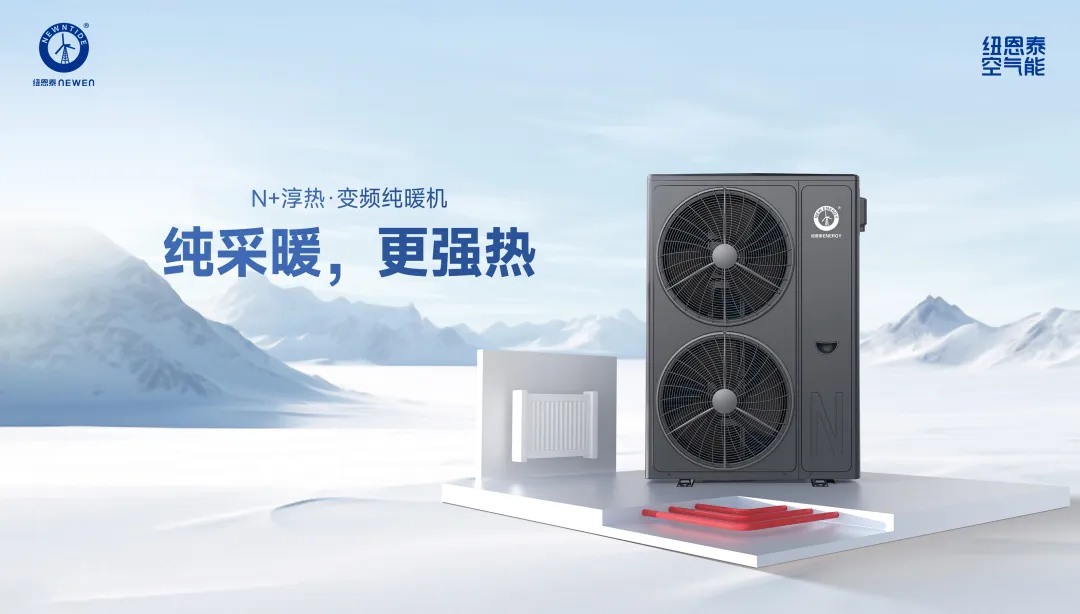
落到产品落地层面,多项标志性技术成果值得行业关注。如N+淳热采暖机实现-40℃极寒稳定运行,入选国家《节能降碳目录》;率先获得”绿音认证”,运行噪声压至35dB,在行业普遍将注意力集中在制热量和能效比时,率先将”声环境舒适度”纳入产品定义。前者解决”能不能用”的问题,后者解决”好不好用”的问题。
更关键的是标准话语权。正所谓一流企业定标准,二流企业做品牌,三流企业做产品,这一规律在空气能赛道同样成立。纽恩泰深度参编14项国家标准、17项行业标准,覆盖能效等级、低温工况、噪声限值、安全规范等核心领域。
这代表纽恩泰的技术路线,不只是被市场认可的可选方案,更是被整个行业采纳的基准线。持续参与标准编制,是企业技术实力的背书,更是把自身多年的技术沉淀转化为产业共识,抢占空气能长期发展的规则制高点,在技术迭代、市场竞争中掌握先发优势。
二、制造:三大基地的数智化底座
空气能行业曾流行轻资产模式——OEM代工,品牌先行。在市场增量期,这套打法有效。但当行业进入工程大单时代,交期、品质一致性、定制化响应成为硬约束,轻资产的短板暴露无遗。
纽恩泰走的是重资产路线。广州增城总部、河源龙川、增城新区三大智造基地面积预计达50W㎡,构成覆盖华南、辐射全国的制造网络。其中,增城新区产业基地是纽恩泰制造体系升级的核心落子。
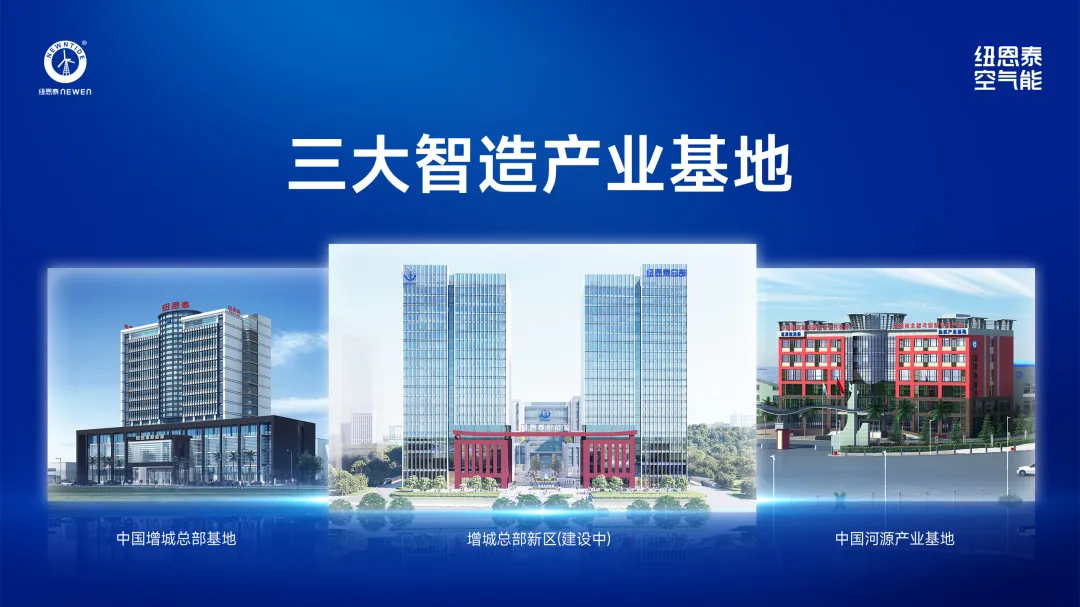
增城总部新区头顶“国家5G+工业互联网试点基地”的资质,是制造能力智能化、绿色化的集中表达。云计算、大数据、人工智能等技术的应用与AGV、工业机器人、智能立库等自动化设备相结合,使得产线具备数据感知、柔性排产和全链路追溯能力,从订单下达到成品出库,全流程数字化管控。在工程订单日益碎片化、定制化的趋势下,这种能力直接决定交付效率和品质一致性。
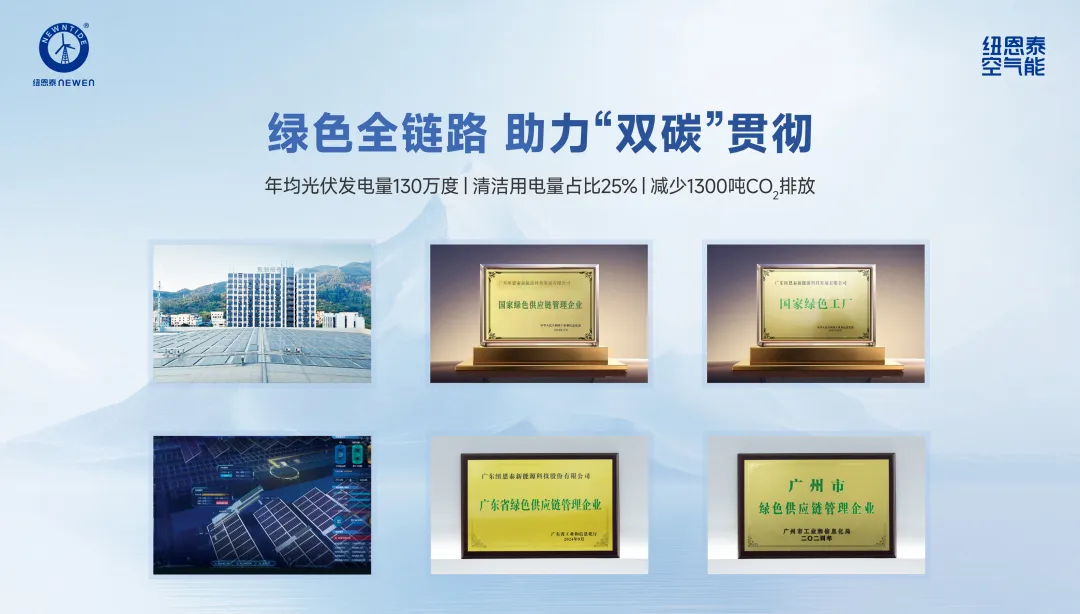
叠加”国家级绿色供应链管理企业””国家绿色工厂””专精特新重点小巨人”等资质,纽恩泰的制造体系已被纳入国家产业战略版图。也就是说:没有自主可控的制造能力,品牌承诺就缺乏兑现的底座。
三、全球化:从”产品出海”到”品牌势能输出”
中国空气能出海,长期困于一个难题:信任成本。海外经销商和终端用户面对一个中国品牌,第一反应不是”你的参数如何”,而是”你靠不靠谱”。这个问题不解决,再好的性价比也打不开高端市场。纽恩泰的策略是:成为”亚奥理事会官方合作伙伴”和”第18届亚运会官方合作伙伴”,将品牌置于国际体育赛事的聚光灯下。
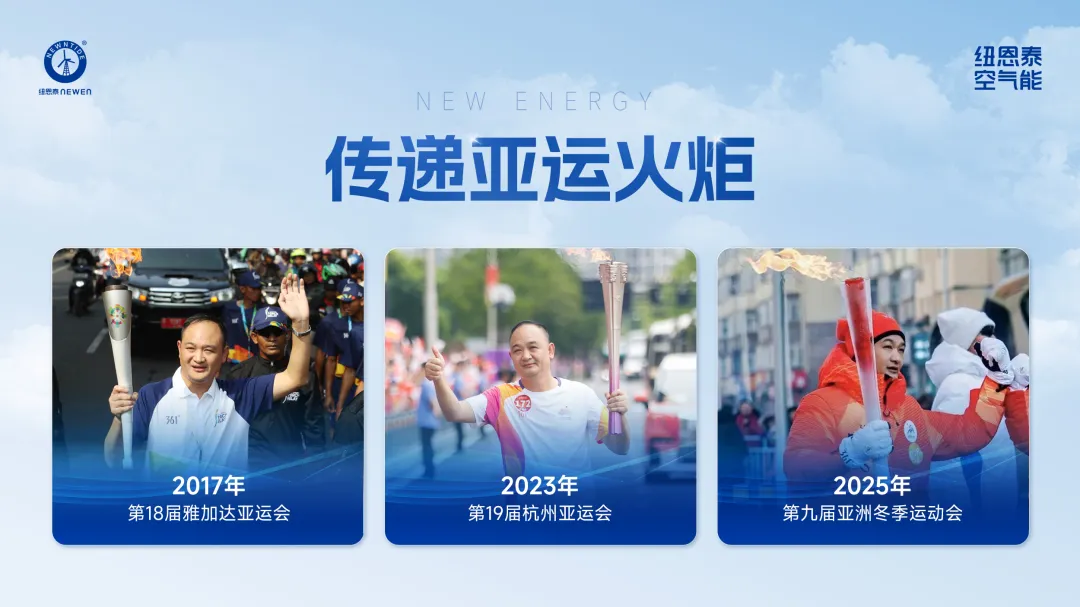
国际顶级赛事的官方合作身份,本质上是一种高成本的信任背书——它向市场传递的信号是:这个品牌的产品和服务,经受住了最严苛场景的检验。当然,品牌势能需要实力托底。三大基地的产能保障、近千项授权专利的技术说服力、极端工况下的产品表现,构成了全球化的底层支撑。没有这些,再好的IP也只是空中楼阁。
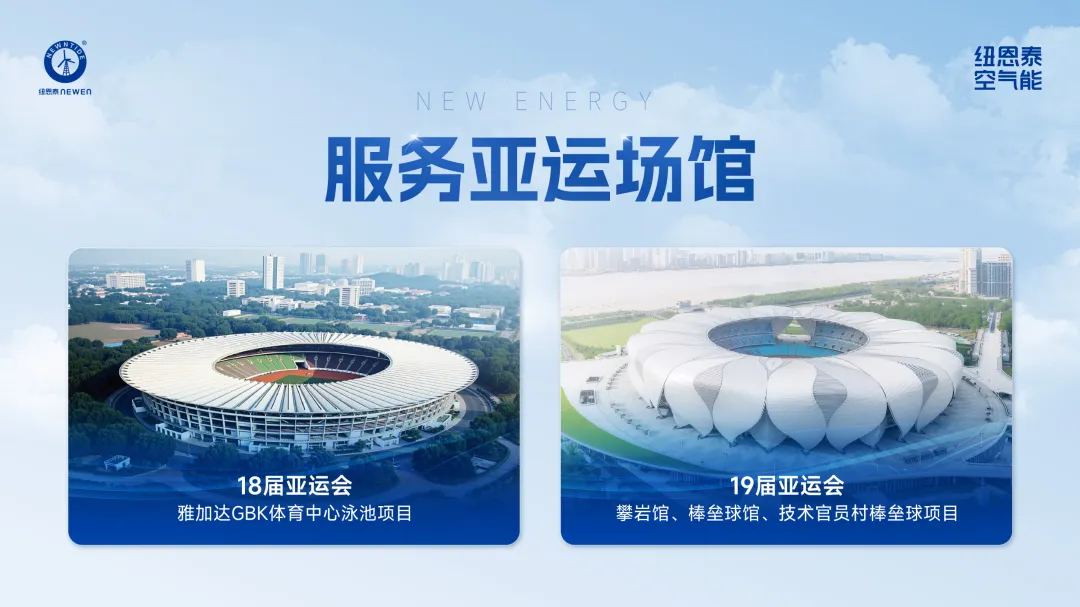
对中国空气能行业而言,纽恩泰的路径提供了一个参考:在技术趋同的背景下,品牌势能的构建可能是出海的关键变量。
四、销售规模:百万台稳定运行的隐性壁垒
对热泵这种长生命周期品类而言,真正有意义的指标是”累计稳定运行台数”。卖出去是起点,能否在五年、十年后依然稳定运行,才是对品牌真正的考验。据白皮书数据,纽恩泰业务覆盖华北、东北、西北、华中、华东、西南等20个省份,累计服务超100万户采暖家庭用户、超50万热水家庭用户,设备稳定运行超100万台,累计落地大型工程项目超过3000个。
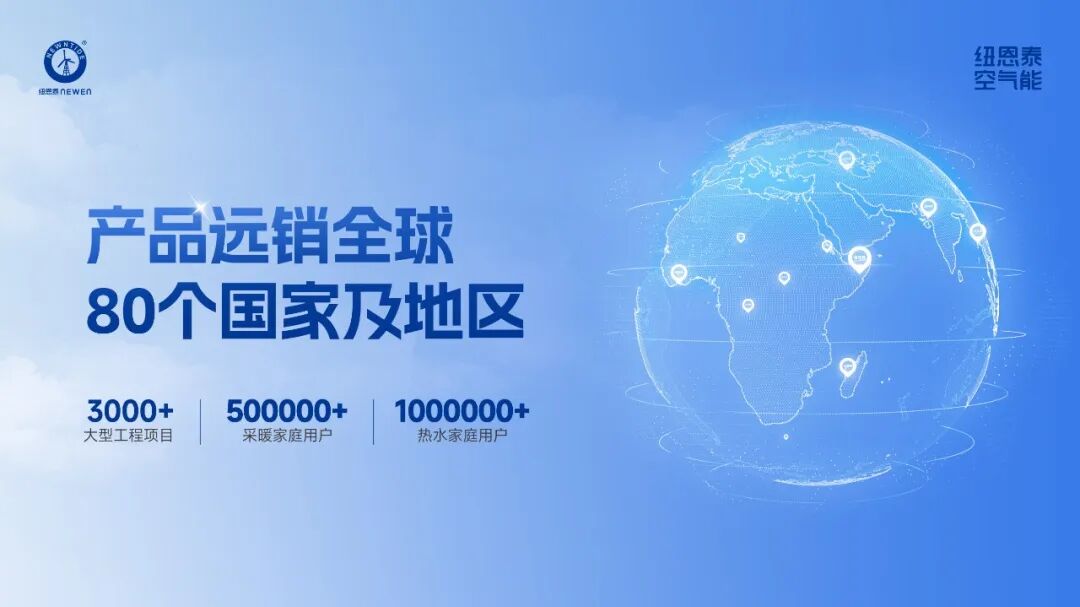
这组数据有两层含义:第一,气候覆盖的广度。从东北极寒到华南高湿,从西北干燥到西南高海拔,20个省份意味着全气候带验证。能在如此广泛的地域稳定运行,本身就是对研发和制造体系的极限压力测试。第二,B端与C端的结构均衡。家用零售与商用工程双轮驱动,有效对冲单一市场的周期波动。地产下行时,工程端提供缓冲;工程回款承压时,家用端贡献现金流。这种结构性韧性,在行业波动期尤为稀缺。百万台稳定运行数据,是一道需要时间才能跨越的门槛。后来者可以复制产品,但无法复制时间。
五、项目落地:超级工程是系统能力的终极检验
大型集中供暖项目,是空气能行业难度较高的应用场景。这是涉及热源规划、管网设计、水力平衡、智能调控、运维保障的系统工程。纽恩泰操刀的河北赵县超400万平方米集中供暖项目,是目前全球体量超大的空气能采暖创新标杆案例。据白皮书披露,该项目在赵县不同位置精确测算布局了52个站点,投入1600台GKD超低温冷暖明星机组,为60万居民提供冬季清洁供暖。
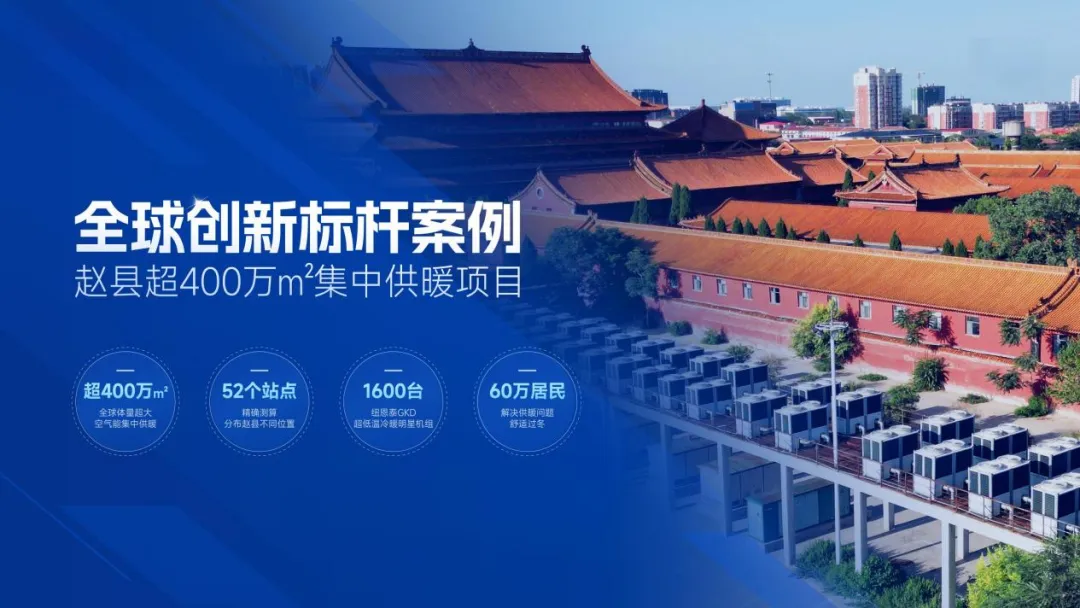
这个案例的行业意义在于三点:一,证伪了”空气能做不了集中供暖”的论断。 400万平方米的实际运行数据,比任何技术论证都有说服力。二,展示了分布式热源的工程方法论。 52个站点的精确测算与布局,体现的是系统设计能力的深厚积累,而非单一技术的突破。三,提供了可复制的商业范式。 在北方清洁取暖持续推进的背景下,赵县模式为其他地区的供暖改造提供了经过验证的技术路线。
结语:产业分化期,什么样的企业能够留下来?
回到最初的问题:深水区里,什么才是真正的壁垒?答案不是某一款爆品,不是某一个区域的渠道优势,不是某一次政策红利。而是研发、制造、全球化、市场规模、项目交付五个维度的系统性能力,以及这五个维度之间形成的正向循环——研发为制造提供技术底座,制造为全球化提供交付保障,全球化为品牌积累势能,品牌为市场拓展降低信任成本,市场验证又反哺研发迭代。这种循环没有捷径,只能靠时间和投入。
整个中国空气能行业的分化已经不可逆。只靠渠道和价格起家的企业将加速出清,而在技术、制造、品牌上持续投入的企业,将获得更大的市场份额和更强的定价权。纽恩泰的样本价值在于:它证明了在这个需要长期主义的赛道上,系统能力的积累,才是穿越周期的真正筹码。
资料来源:iiMedia Research(艾媒咨询)《市场地位声明》及《2026年全球空气能行业白皮书》。艾媒咨询公开资料显示,该白皮书共48页,涵盖全球空气能行业宏观环境、市场规模、产业链、竞争格局、重点厂商及发展趋势等内容,并将纽恩泰纳入“全球空气能行业标杆案例研究”。
 微信扫一扫打赏
 支付宝扫一扫打赏